民泊の家具・家電は経費にできる?計上方法と節税のポイント
民泊を始めるにあたり、「ベッドや冷蔵庫などの家具・家電は経費にできるのか」「購入した年に全額を計上できるのか」と迷う方も多いのではないでしょうか。
民泊の運営に使用するベッドやテーブル、テレビ、冷蔵庫などの購入費は、原則として経費にできます。
ただし、購入代金や送料、設置費などを含む「取得価額」によって、経費の処理方法は異なります。
金額によっては、使用を始めた年に全額を経費計上できず、減価償却によって複数年に分けて計上しなければなりません。
また、自宅用と民泊用で家具・家電を共用する場合は、民泊で使用した割合に応じた家事按分も必要です。
そこで今回は、民泊用の家具・家電を経費計上する方法を、取得価額ごとにわかりやすく解説します。
家具の取得価額の考え方や経費計上時の注意点、家具・家電の購入費を抑えるポイントも紹介します。
民泊の経費処理に迷っている方は、ぜひ参考にしてください。
- この記事の執筆者
-

本間 貴志不動産・住宅ライター
- この記事の監修者
-
ココザス株式会社|& やど管理運営部別荘・民泊運営コンサルティング企業
目次
民泊の家具・家電は経費にできる|金額別の処理方法
民泊の運営に使用する家具や家電の購入費は、原則として経費にできます。
ただし、購入した年に全額を経費計上できるとは限りません。
取得価額や青色申告の有無などによって、主な処理方法は次のように異なります。
| 取得価額 | 主な処理方法 |
| 10万円未満 | 使用を始めた年に全額を経費計上 |
| 10万円以上20万円未満 | 減価償却または一括償却 |
| 20万円以上 | 原則として減価償却 |
なお、一定の要件を満たす青色申告者は、取得価額40万円未満の資産について「少額減価償却資産の特例」を利用できる場合があります。
ここからは、金額別の処理方法を詳しく見ていきましょう。
(2)10万円以上|減価償却で複数年に分けて経費計上する
(3)10万円以上20万円未満|一括償却資産として処理できる
(4)40万円未満|少額減価償却資産の特例を利用できる場合がある
10万円未満|使用を始めた年に全額を経費計上できる
取得価額が10万円未満の家具・家電は、民泊事業で使用を始めた年に全額を経費計上できます。
勘定科目に厳密な決まりはありませんが、一般的には「消耗品費」を使用します。
例えば、次のような家具が該当します。
・3万円のテーブル
・1万円の収納家具
10万円未満であれば減価償却が不要なため、会計処理も比較的簡単です。
ただし、経費を計上する時期は購入した年ではなく、原則として民泊事業で使用を始めた年です。
10万円以上|減価償却で複数年に分けて経費計上する
取得価額が10万円以上の家具・家電は、原則として固定資産として扱います。
勘定科目は「工具器具備品」などを使用するのが一般的です。
固定資産として計上した後は、法定耐用年数に応じて減価償却を行います。
民泊で使用する主な家具・家電の法定耐用年数は、次のとおりです。
| 品目 | 法定耐用年数の目安 |
| 応接セット(接客業用) | 5年 |
| 金属製以外のテーブル・イスなどの家具 | 8年 |
| ベッド | 8年 |
| 金属製のその他の家具 | 15年 |
| テレビ・音響機器 | 5年 |
| エアコン | 6年 |
| 冷蔵庫・洗濯機 | 6年 |
参照|国税庁「主な減価償却資産の耐用年数表」
上記の耐用年数は目安であり、実際の区分は品目や材質、用途によって異なります。
経費処理を行う際は、国税庁の耐用年数表を確認しましょう。
10万円以上20万円未満|一括償却資産として処理できる
取得価額が10万円以上20万円未満の家具・家電は、通常の減価償却に加えて、一括償却資産として処理する方法も選べます。
青色申告と白色申告のどちらでも利用できます。
例えば、15万円の家具を購入した場合は、使用を始めた年から毎年5万円ずつ、3年間にわたって経費計上します。
通常の減価償却とは異なり、使用を始めた月にかかわらず、毎年、取得価額の3分の1を計上できる点が特徴です。
そのため、通常の減価償却よりも、購入初年度に多くの経費を計上できる場合があります。
40万円未満|少額減価償却資産の特例を利用できる場合がある
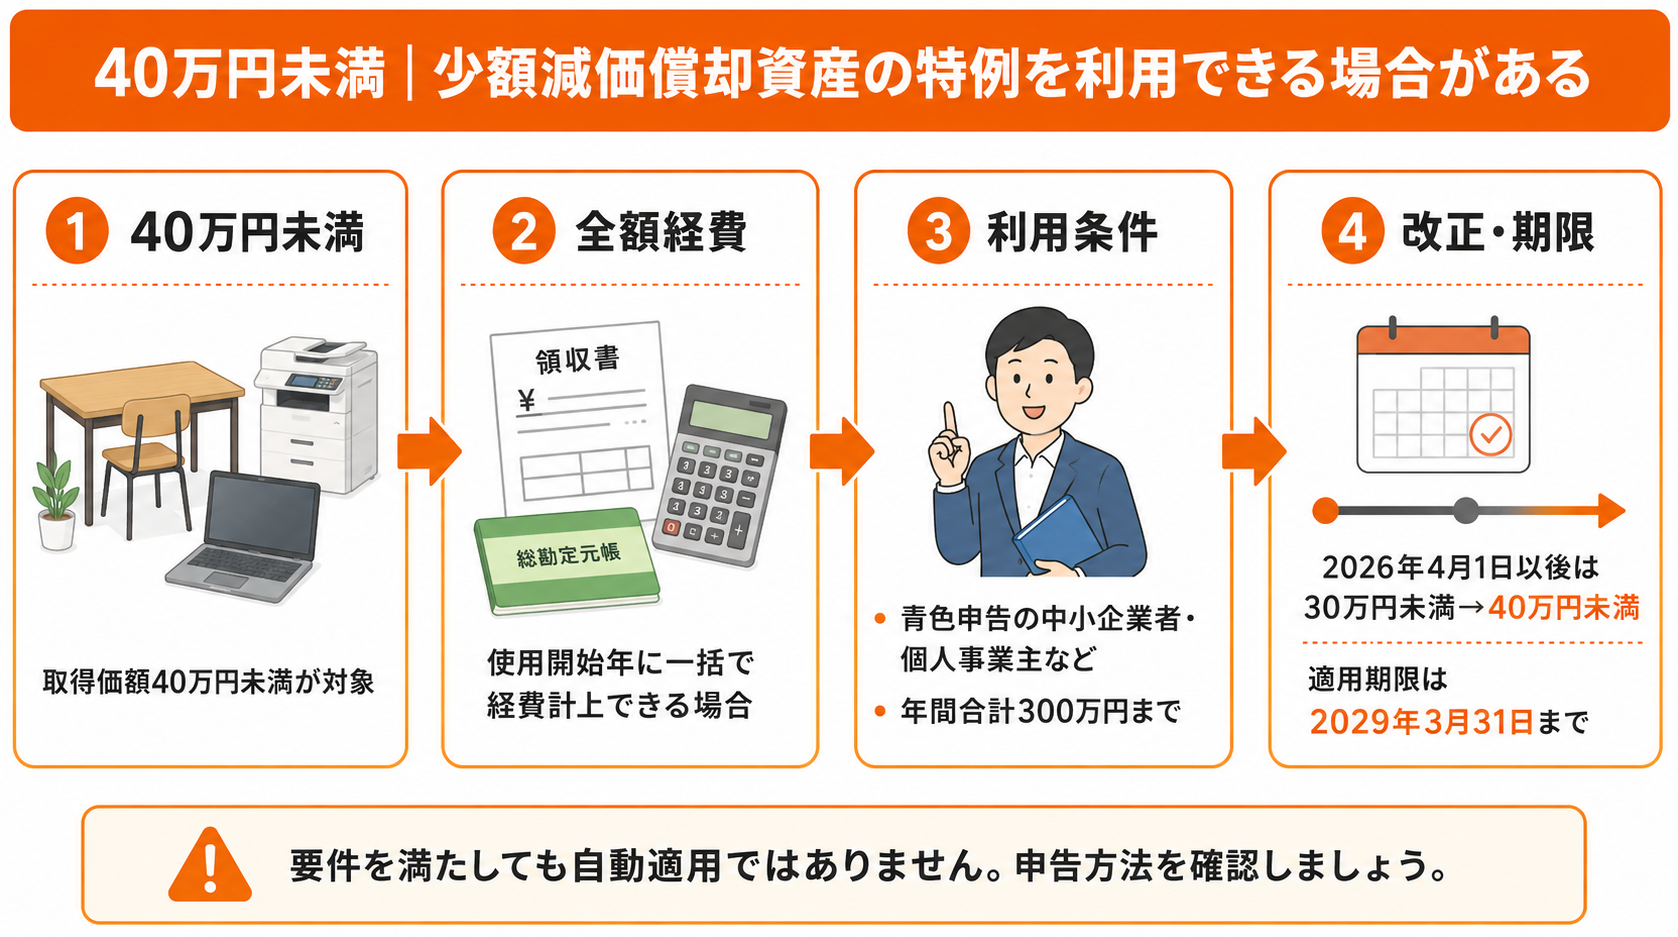
取得価額が40万円未満の家具・家電は、「少額減価償却資産の特例」を利用できる場合があります。
この特例を適用すると、取得価額を使用開始年に全額経費として計上できます。
ただし、特例を適用できる資産の取得価額は、年間合計300万円までです。
対象となるのは、青色申告を行う中小企業者や個人事業主などです。
法人の場合は、常時使用する従業員数が400人以下であることなど、一定の要件があります。
これまで特例の対象は取得価額30万円未満でしたが、2026年度税制改正により、2026年4月1日以後に取得する資産は40万円未満へ引き上げられました。
適用期限は2029年3月31日までです。
なお、取得価額が40万円未満であっても、自動的に全額を経費計上できるわけではありません。
申告方法や事業者の要件を確認したうえで、適切に処理しましょう。

民泊用家具・家電の経費処理で迷いやすい2つのケース
ここまで、民泊用の家具や家電を経費計上する際の基本的な考え方を解説しました。
ここからは、セット家具や、自宅用と民泊用で共用する家具・家電など、民泊用家具・家電の経費処理で迷いやすい2つのケースを紹介します。
(2)共用する家具・家電の経費処理|事業で使用した割合に応じて家事按分する
セット家具の経費処理|取得価額は合計金額で判定する
民泊を始める際、テーブルとイスなど、複数の家具がセットになった商品を購入することがあります。
セット家具とは、テーブルとイス4脚のように、一組として使用する家具のことです。
このような場合は、原則として、セット全体の合計金額を取得価額として判定します。
例えば、次のダイニング家具セットを購入したとします。
・イス4脚:合計4万円
この場合、一組の取得価額は合計9万円です。
取得価額が10万円未満のため、原則として、民泊事業で使用を始めた年に全額を経費計上できます。
一方、セット全体の合計金額が10万円以上になる場合は、固定資産として計上し、減価償却が必要になることがあります。
共用する家具・家電の経費処理|事業で使用した割合に応じて家事按分する
家主居住型の民泊では、家具や家電を生活用と民泊用の両方で使用することがあります。
この場合、購入費や減価償却費の全額を経費にすることはできません。
民泊事業で使用した割合に応じて、経費として計上します。
家事按分の基準には、次のようなものがあります。
・生活用と民泊用の利用割合
・実際の利用状況
家事按分の割合に一律の基準はありません。
事業内容や家具・家電の使い方に合わせて、合理的な割合を設定する必要があります。
また、生活用と事業用の両方に関係する費用は、取引記録などをもとに、事業に直接必要な部分を明確に区分できる場合に限って経費にできます。
家事按分の根拠となる宿泊日数や使用状況などは、後から説明できるように記録しておくことが大切です。
民泊で家具・家電以外に経費にできる費用
民泊では、家具や家電の購入費以外にも、運営に必要なさまざまな費用が発生します。
民泊事業に必要な支出であれば、経費として計上できる可能性があります。
ここでは、家具・家電以外に経費にできる代表的な費用を紹介します。
(2)リフォーム費・修繕費
(3)アメニティ・消耗品
(4)水道光熱費
(5)管理委託費・清掃費
(6)広告宣伝費・予約サイト手数料
固定資産税
民泊に使用している土地や建物の固定資産税は、経費として計上できます。
民泊専用の物件であれば、原則として民泊に使用している部分に対応する税額が経費の対象です。
自宅の一部を使って民泊を運営している場合は、床面積などを基準に家事按分を行います。
生活用の部分に対応する税額は、経費にできないので、注意が必要です。
リフォーム費・修繕費
民泊のために行った建物の修理や改修にかかる費用も、経費の対象となる場合があります。
ただし、建物の価値を高める工事や、使用できる期間を延ばす工事は、修繕費ではなく「資本的支出」として資産計上することがあります。
工事内容によって処理方法が異なるため、費用の性質を確認したうえで計上しましょう。
アメニティ・消耗品
ゲストへ提供するシャンプーや歯ブラシ、トイレットペーパーなどの購入費は、消耗品費として経費にできます。
ただし、消耗品をまとめて購入し、年末に未使用の在庫が多く残っている場合は、棚卸しが必要になることがあります。
購入した数量や使用状況を把握しておきましょう。
水道光熱費
民泊の運営に使用した電気代、ガス代、水道代も経費として計上できます。
民泊専用の物件であれば、原則として全額を経費にできます。
自宅と民泊で共用している場合は、民泊の稼働日数や床面積、実際の使用状況などに応じて家事按分を行います。
管理委託費・清掃費
民泊の運営や清掃を外部の会社などへ委託した場合は、その委託費用も経費にできます。
例えば、予約管理やゲスト対応、室内清掃、リネン交換などにかかる費用が該当します。
ただし、個人事業主が自分で清掃を行った場合、自分自身に支払う給与や作業代を経費として計上することはできません。
広告宣伝費・予約サイト手数料
民泊の集客や予約受付にかかる費用も、経費の対象です。
主な費用には、次のようなものがあります。
・Webサイトの制作費
・チラシの制作費
・Web広告費
・予約サイトの掲載料
・予約サイトの販売手数料
予約サイトの販売手数料は、宿泊料金から差し引かれた状態で入金されることがあります。
その場合も、宿泊料金の売上と予約サイトへ支払った手数料を分けて帳簿へ記録しましょう。
民泊の家具・家電を経費にする際の注意点
民泊用の家具や家電を経費にする際は、領収書や利用記録などを保存し、支出の内容を説明できるようにしておくことが大切です。
ここでは、民泊の家具・家電を経費にする際の注意点を紹介します。
(2)領収書やレシートなどの証拠書類を保存する
(3)勘定科目は取引内容に合わせて継続的に使用する
(4)消費税の経理方法に応じて取得価額を判定する
家事按分は利用実態に応じた合理的な基準で行う
生活用と民泊用で共用する家具・家電の費用は、民泊事業で使用した割合のみを経費にします。
家事按分の割合は、税務調査などの際に、合理的な根拠をもとに説明できるようにしておくことが大切です。
例えば、固定資産税は、民泊で使用する床面積の割合を基準に按分できます。
水道光熱費は、民泊の稼働日数や実際の使用量などを基準にする方法があります。
費用の性質や利用状況に合わせて、適切な基準を設定しましょう。
算定の根拠となる宿泊日数や床面積、使用量なども記録しておくと安心です。
領収書やレシートなどの証拠書類を保存する
家具や家電の購入費を経費にするには、購入した事実や取得価額を確認できる書類が必要です。
主な証拠書類には、次のようなものがあります。
・レシート
・請求書
・納品書
・契約書
・振込記録
・注文履歴
購入方法や取引内容に合わせて、必要な書類を保存しておきましょう。
クレジットカードで支払った場合、カードの利用明細だけでは、購入した商品の内容が分からないことがあります。
領収書やレシート、オンラインショップの注文履歴なども、併せて保存しておくことが大切です。
勘定科目は取引内容に合わせて継続的に使用する
同じ内容の経費を年度ごとに異なる勘定科目で処理すると、収支の比較や管理が難しくなります。
一度決めた勘定科目は、継続して使用することが基本です。
例えば、予約サイトの手数料には、次のような勘定科目が使われます。
・販売手数料
・広告宣伝費
なお、使用する勘定科目に厳密な決まりはありません。
取引内容に合った科目を選び、明確な理由なく変更しないようにしましょう。
消費税の経理方法に応じて取得価額を判定する
家具や家電の取得価額は、消費税の経理方法によって異なります。
税込経理を採用している場合は、原則として税込価格で取得価額を判定します。
一方、税抜経理を採用している場合は、原則として税抜価格で判定します。
また、消費税の課税事業者か免税事業者かによっても、処理方法が異なる場合があります。
取得価額や消費税の処理に迷った場合は、税理士などの専門家へ確認しましょう。
民泊用の家具・家電費を抑えるポイント
民泊用の家具や家電にかかる費用は、開業時の初期費用に大きく影響します。
経費として計上できる場合でも、必要以上に費用をかけるのは避けたいところです。
ここでは、民泊用の家具・家電費を抑えるポイントを紹介します。
・フリマアプリや地域サービスを利用する
・リースやレンタルを活用する
・ゲストが重視する家具からそろえる
・価格を抑えながら写真映えする家具を選ぶ
中古家具やアウトレット品を活用する
中古の家具・家電やアウトレット品を選ぶことで、購入費を抑えられます。
ただし、価格の安さだけで選ぶのは避けましょう。
汚れや傷が目立つ家具は、ゲストの満足度を下げ、口コミ評価に影響するおそれがあります。
特に、ダイニングテーブルやイスなど、ゲストが直接触れる機会の多い家具は、清潔で状態のよいものを選ぶことが大切です。
フリマアプリや地域サービスを利用する
フリマアプリを利用すると、民泊用の家具や家電を安く購入できる場合があります。
代表的なサービスには、メルカリや楽天ラクマなどがあります。
ただし、大型の家具や家電は、送料が高くなりやすい点に注意が必要です。
商品価格だけでなく、送料を出品者と購入者のどちらが負担するのかも、購入前に確認しましょう。
地域の掲示板サービスであるジモティーでは、家具や家電が無料または低価格で譲渡されていることもあります。
直接受け取るケースが多いため、受け渡しの日時や場所、運搬方法をあらかじめ確認しておきましょう。
リースやレンタルを活用する
民泊用の家具や家電を購入せず、リースやレンタルでそろえる方法もあります。
購入する場合と比べて初期費用を抑えやすく、故障や劣化に応じて交換しやすい点がメリットです。
レンタル料は、一般的に「賃借料」などの勘定科目で経費にできます。
一方、リース契約は、契約内容によって資産計上が必要になる場合があるため、会計上の処理方法を確認しましょう。
ゲストが重視する家具からそろえる
初期費用が限られている場合は、開業時にすべての家具・家電を一度にそろえる必要はありません。
想定するゲストが重視する家具や設備から、優先して購入しましょう。
例えば、ファミリー層を対象とする場合は、次のような家具が重視されます。
・多めのイス
・広めのベッドや複数の寝具
・子供用のイス
・荷物を置ける収納家具
一方、ビジネス利用が多い場合は、デスクや手元を照らせる照明などが好まれます。
ターゲットに合わせて購入の優先順位を決めることで、無駄な出費を抑えやすくなります。
価格を抑えながら写真映えする家具を選ぶ
高価な家具をそろえても、必ずしも予約が増えるとは限りません。
民泊の予約サイトでは、掲載写真を見たときの印象も重要です。
価格を抑えつつ、写真映えする家具やインテリアを選びましょう。
例えば、次のようなアイテムは、部屋のアクセントとして取り入れやすいものです。
・小さめのサイドテーブル
・間接照明
・観葉植物
・壁面アート
・地域性を感じられる小物
家具や小物の色、素材、テイストをそろえることで、費用を抑えながら統一感のある空間をつくりやすくなります。
まとめ
今回は、民泊用の家具・家電を経費にする方法や、取得価額ごとの処理方法、購入費を抑えるポイントについて紹介しました。
民泊の運営に必要な家具や家電は、原則として経費にできます。
ただし、取得価額や申告方法によって、使用を始めた年に全額を経費計上する方法、一括償却、減価償却など、適切な処理方法が異なります。
領収書やレシート、利用記録などを保存し、自宅用と民泊用で共用する家具・家電は、合理的な基準で家事按分しましょう。
また、中古品やアウトレット品、レンタルなどを活用し、想定するゲストが重視する家具から優先してそろえることで、初期費用を抑えやすくなります。
民泊の運営では、家具・家電の準備だけでなく、予約管理やゲスト対応、清掃手配、集客など、継続的に対応する業務も少なくありません。
「& やど管理」では、予約管理やゲスト対応、清掃手配、集客支援など、民泊運営に必要な業務を幅広くサポートしています。
民泊運営の負担を抑えながら、物件の収益化を目指したい方は、ぜひ「& やど管理」へご相談ください。
別荘民泊の運営を始めたい方や、管理の負担を減らしたい方に向けて、管理代行の仕組みや対応範囲を無料でご案内しています。
「自分で運営するのと何が違う?」「収益化まで任せられる?」「今の物件でも相談できる?」といった段階でも、お気軽にご相談ください。